Taux normal et taux réduit PME
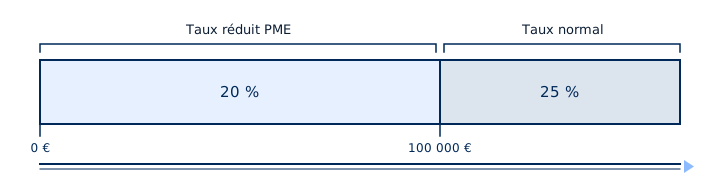
Le taux normal de l’impôt des sociétés est de 25 %. Les petites et moyennes sociétés peuvent bénéficier d’un taux réduit de 20 % sur la première tranche de 100 000 € de bénéfice imposable ; le solde reste imposé à 25 %.
L’avantage est donc plafonné : 5 % de 100 000 €, soit 5 000 € d’impôt en moins par exercice. Il compte surtout pour les sociétés dont le bénéfice se situe sous ou autour de ce seuil.
Qui peut bénéficier du taux réduit ?
Les conditions sont cumulatives et s’apprécient pour chaque exercice :
- la société est une PME au sens du Code des sociétés et des associations, selon les critères de taille (personnel, chiffre d’affaires, total du bilan) ;
- au moins un dirigeant perçoit une rémunération d’au moins 45 000 €, ou au moins égale au bénéfice imposable lorsque celui-ci est inférieur ;
- la société n’est pas détenue à plus de 50 % par une ou plusieurs autres sociétés ;
- la société n’est pas une société d’investissement, et d’autres exclusions peuvent s’appliquer selon votre situation.
La condition de rémunération est la plus souvent oubliée. Une société nouvellement constituée en est dispensée pendant ses quatre premiers exercices, sous conditions.
Comment est déterminé le bénéfice imposable ?
Le bénéfice imposable part du résultat comptable avant impôt. On y ajoute les dépenses non admises (une partie des frais de voiture, des frais de restaurant, des amendes, par exemple), puis on en retire les déductions fiscales auxquelles la société a droit : revenus définitivement taxés, déduction pour investissement, pertes fiscales reportées, entre autres.
Le simulateur part de ce bénéfice imposable déjà calculé. Si vous ne disposez que du résultat comptable, l’estimation sera plus approximative.
Versements anticipés : éviter la majoration
L’impôt des sociétés est établi après la déclaration, mais l’administration attend des paiements en cours d’exercice. Une majoration s’applique en l’absence de versements anticipés suffisants. Les versements effectués au début de l’exercice réduisent davantage cette majoration que ceux de fin d’exercice.
Planifier ces versements suppose une estimation du bénéfice dès le premier trimestre. Nous la réalisons avec vous à partir de vos situations intermédiaires.