Simulateur gratuit · Rémunération du dirigeant

Simulateur dividende ou rémunération : que vous reste-t-il en 2026 ?

Pour un même montant prélevé sur votre société, comparez ce qui vous reste net si vous le percevez en rémunération de dirigeant ou en dividende. Le calcul tient compte de l’impôt des sociétés, des cotisations sociales, de l’impôt des personnes physiques et du précompte mobilier.

  • Barèmes belges 2026 indicatifs
  • Sans inscription
  • Détail ligne par ligne
Des pièces passent de la société au dirigeant
01 / 06Simulateur

Comparer rémunération et dividende

Modifiez les paramètres : les résultats se mettent à jour immédiatement.

Vos paramètres

€

Bénéfice annuel avant impôt, avant de vous verser ce montant.

Budget brut prélevé sur la société, identique dans les deux scénarios.

Régime du dividende
%

Taux de votre commune de résidence au 1er janvier.

24 771€
Net en poche — rémunérationPrélèvement global : 38,07 %
21 700€
Net en poche — dividendePrélèvement global : 45,75 %

La rémunération vous laisse 3 071 € de plus que le dividende.

Net en poche pour 40 000 € prélevés sur la société

Rémunération · option la plus favorable24 771 €
Prélèvement global : 38,07 % (cotisations sociales et impôt des personnes physiques)
Dividende21 700 €
Prélèvement global : 45,75 % (impôt des sociétés et précompte mobilier, dividende ordinaire (30 %))
Détail du calcul pour le montant prélevé
PosteRémunérationDividende
Montant brut prélevé sur la société40 000 €40 000 €
Impôt des sociétés—−9 000 €
Cotisations sociales−6 803 €—
Impôt des personnes physiques−8 426 €—
Précompte mobilier—−9 300 €
Net en poche24 771 €21 700 €

Impôt des sociétés attribuable au dividende : différence d’impôt entre un bénéfice de 120 000 € et un bénéfice de 80 000 €. Montants arrondis à l’euro.

Recevoir cette simulation par e-mail

Nous vous envoyons les paramètres saisis, le détail du calcul et les hypothèses, pour les relire à tête reposée ou les transmettre à un associé.

02 / 06Lecture

Comment lire ce résultat

Les deux scénarios partent du même montant décaissé par la société. Seul le chemin fiscal change.
A

Ce que coûte la rémunération

La société déduit 40 000 € de son bénéfice : aucun impôt des sociétés n’est dû sur ce montant. Vous payez 6 803 € de cotisations sociales puis 8 426 € d’impôt des personnes physiques, soit 38,07 % du montant. Ces cotisations ouvrent des droits à la pension, aux soins de santé et en cas d’incapacité.

B

Ce que coûte le dividende

Le montant n’est pas déductible : la société paie d’abord 9 000 € d’impôt des sociétés, puis 9 300 € de précompte mobilier sont retenus, soit 45,75 % au total. Le précompte est libératoire : rien à ajouter dans votre déclaration.

C

Ce que montre l’écart

La rémunération vous laisse 3 071 € de plus que le dividende. Cet écart dépend fortement du taux d’impôt des sociétés applicable à la tranche concernée et du régime du dividende. Un dividende ordinaire à 30 % est rarement plus favorable qu’une rémunération modérée.

Le résultat compare deux options isolées. En pratique, la plupart des dirigeants combinent une rémunération suffisante pour conserver le taux réduit à l’impôt des sociétés et un dividende pour le surplus. Le simulateur ne tient pas compte de vos autres revenus, de votre situation familiale ni des droits sociaux ouverts par les cotisations.

03 / 06Paramètres

Hypothèses de calcul

Tous les paramètres utilisés par le simulateur, tels qu’appliqués à votre simulation.

Ordre de grandeur

Barèmes indicatifs 2026, à confirmer : ce simulateur donne un ordre de grandeur et ne remplace pas un conseil personnalisé.

Validation par le cabinet

Faire valider votre simulation par un expert

Nous reprenons vos comptes, vos autres revenus et vos projets de pension pour déterminer la combinaison de rémunération et de dividende adaptée à votre société.

04 / 06Comprendre

Rémunération, dividende, réserve de liquidation : les règles à connaître

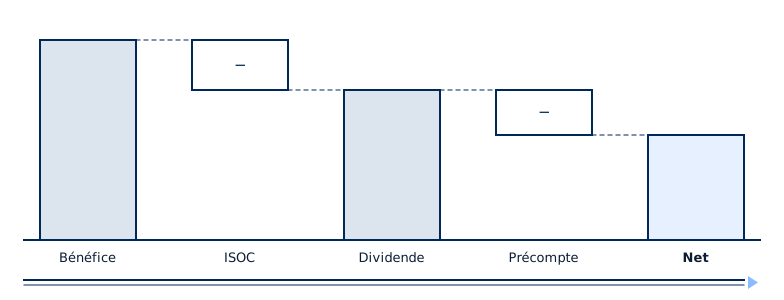
Du bénéfice au dividende net : le bénéfice supporte l’impôt des sociétés, le dividende distribué supporte le précompte mobilier, le solde constitue le montant net
Le chemin d’un dividende : la société paie l’impôt des sociétés sur son bénéfice, puis le dividende distribué supporte le précompte mobilier. Proportions illustratives.

Pourquoi une rémunération minimale de 45 000 € reste souvent nécessaire

Le taux réduit de 20 % à l’impôt des sociétés, sur la première tranche de 100 000 € de bénéfice imposable, n’est accordé qu’aux PME qui versent à au moins un dirigeant personne physique une rémunération d’au moins 45 000 € par an, ou égale au bénéfice imposable si celui-ci est inférieur. Sans cette rémunération, l’ensemble du bénéfice est taxé à 25 %.

Une rémunération insuffisante peut en outre entraîner une cotisation distincte à charge de la société. C’est pourquoi le dividende sert rarement à remplacer la rémunération : il intervient pour le surplus, une fois ce seuil atteint.

La rémunération présente aussi des avantages hors fiscalité : elle est déductible pour la société, elle ouvre des droits à la pension légale et elle sert de base au calcul de la pension complémentaire que la société peut constituer pour vous.

VVPRbis : conditions

Le régime VVPRbis réduit le précompte mobilier sur les dividendes à 20 %, puis à 15 % à partir du troisième exercice suivant l’apport. Il s’applique aux actions qui remplissent l’ensemble des conditions suivantes :

  • elles sont émises depuis le 1er juillet 2013, en contrepartie d’un apport en numéraire entièrement libéré ;
  • la société est une PME au sens du Code des sociétés et des associations au moment de l’apport ;
  • les actions sont nominatives et détenues en pleine propriété depuis l’apport, sans interruption ;
  • l’apport ne provient pas d’une réduction de capital ou d’une opération assimilée réalisée peu avant.

Le régime vaut pour l’apport de constitution et pour les augmentations de capital ultérieures, chacune avec son propre calendrier. Pour une société existante sans apport en numéraire récent, le dividende reste en principe soumis au précompte de 30 %.

Réserve de liquidation : principe

Une PME peut affecter tout ou partie de son bénéfice comptable après impôt à une réserve de liquidation. Elle paie alors immédiatement une cotisation distincte de 10 % sur le montant mis en réserve.

Si cette réserve est distribuée comme dividende après une période d’attente de cinq ans, le précompte mobilier est réduit à 5 %. Si elle est conservée jusqu’à la liquidation de la société, aucun précompte supplémentaire n’est dû. En cas de distribution avant cinq ans, le précompte est plus élevé.

Le simulateur affiche donc un résultat à cinq ans au minimum : le montant net n’est disponible qu’au terme de cette attente. Ce régime convient aux sociétés qui n’ont pas besoin de distribuer leur bénéfice à court terme.

05 / 06Questions fréquentes

Dividende ou rémunération : vos questions

Oui, et c’est la situation la plus fréquente. La société verse une rémunération suffisante pour conserver le taux réduit à l’impôt des sociétés et constituer des droits à la pension, puis distribue un dividende sur le bénéfice restant, de préférence dans un régime à précompte réduit.