
Pe scurt
- Regimul VVPRbis reduce impozitul reținut la sursă (précompte mobilier) pe dividendele acțiunilor emise începând cu 1 iulie 2013 în schimbul unui aport în numerar într-o societate mică.
- Cota redusă depinde de calendar: se aplică doar profitului din al doilea exercițiu după cel al aportului și din exercițiile următoare.
- Rezerva de lichidare impozitează imediat o parte din profit, printr-o contribuție distinctă, pentru a reduce impozitul la o distribuire ulterioară.
- Ambele regimuri se pregătesc din timp, iar parametrii lor se schimbă: cereți verificarea cotelor aplicabile înainte de orice decizie.
În Belgia, un dividend plătit de o societate unei persoane fizice suportă în principiu un impozit reținut la sursă de 30 % (précompte mobilier). Pentru societățile mici, două regimuri permit reducerea acestei sarcini: VVPRbis, care privește acțiunile, și rezerva de lichidare, care privește profitul. Ele nu funcționează la fel și nu răspund acelorași nevoi. Acest articol descrie mecanismele lor; cotele și termenele menționate sunt orientative și trebuie verificate pentru situația dumneavoastră.
Punctul de plecare: impozitul reținut la sursă pe dividende
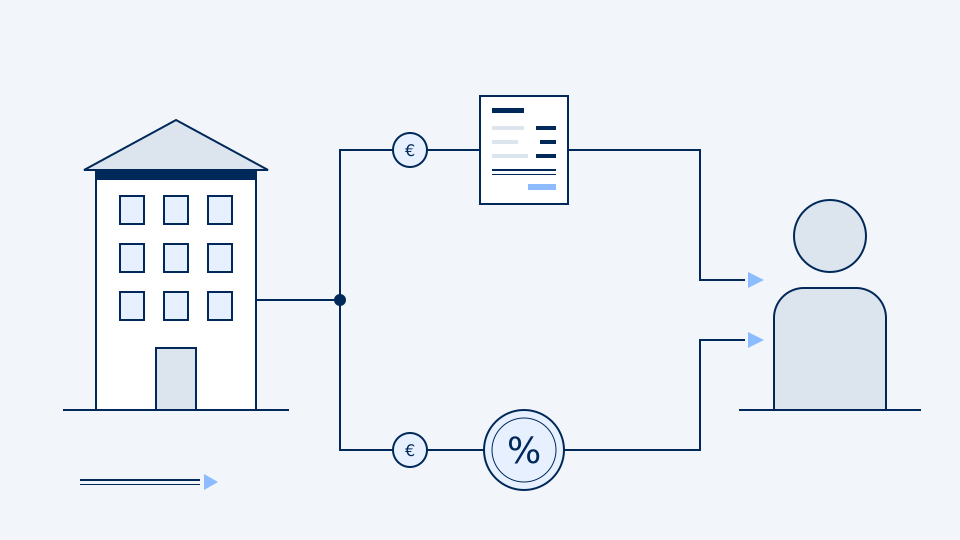
Când societatea dumneavoastră distribuie un dividend, ea reține impozitul și îl virează administrației fiscale. Pentru acționarul persoană fizică rezident în Belgia, acest impozit este în principiu final: dividendul nu trebuie adăugat la celelalte venituri impozabile. O mică tranșă de dividende poate fi, în plus, scutită la impozitul pe venitul persoanelor fizice, într-o limită indexată anual.
Dividendul se plătește dintr-un profit care a suportat deja impozitul pe profit al societăților. Sarcina totală se măsoară deci în două etape: mai întâi impozitul pe profit, apoi impozitul reținut la sursă. Pe această a doua etapă acționează VVPRbis și rezerva de lichidare.
Regimul VVPRbis: acțiuni calificate
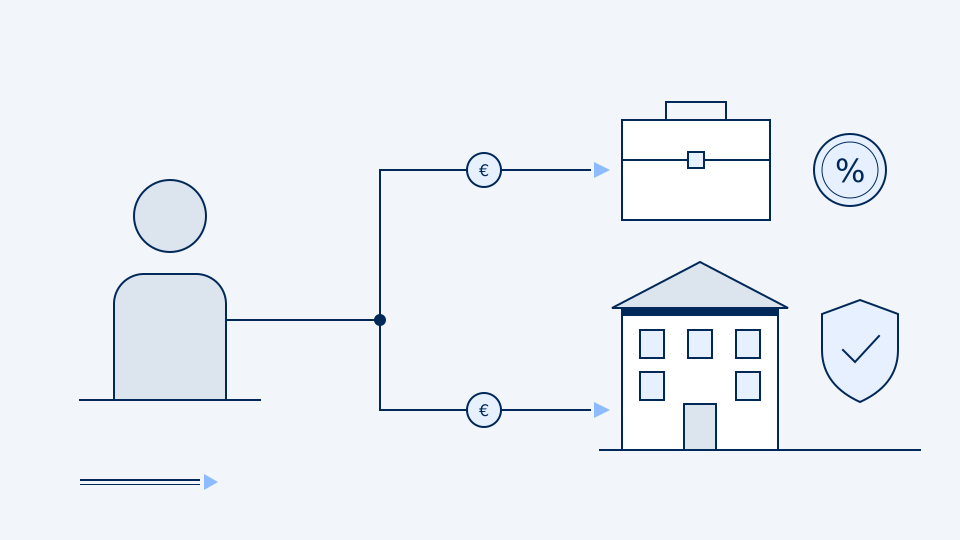
VVPRbis vizează acțiunile emise în schimbul unui aport în numerar. Avantajul nu este legat de societate ca atare, ci de fiecare aport: aportul de la constituire și fiecare nou aport în numerar urmează propriul calendar. Principalele condiții sunt următoarele:
- acțiunile sunt emise începând cu 1 iulie 2013, în schimbul unui aport în numerar integral vărsat;
- în momentul aportului, societatea este o societate mică în sensul Codului societăților și asociațiilor;
- acțiunile sunt nominative și deținute în deplină proprietate de la emitere, fără întrerupere;
- aportul nu provine dintr-o reducere de capital sau dintr-o operațiune asimilată efectuată cu puțin timp înainte: regulile anti-abuz vizează astfel de construcții.
Un aport în natură, de exemplu un fond de comerț sau un vehicul, nu dă dreptul la VVPRbis. O societate existentă fără un aport recent în numerar rămâne în principiu supusă cotei obișnuite.
Calendarul VVPRbis
Cota redusă nu se aplică imediat. Ea depinde de exercițiul din care provine profitul distribuit, numărat de la exercițiul în care a fost efectuat aportul.
| Profit distribuit | Impozit reținut la sursă | Observație |
|---|---|---|
| Exercițiul aportului și exercițiul următor | 30 % | Cota obișnuită |
| Al doilea exercițiu după aport | 20 % | Prima treaptă redusă |
| Al treilea exercițiu după aport și următoarele | 15 % | A doua treaptă redusă |
Cote de referință ale regimului VVPRbis. Legea le poate modifica: cereți cabinetului să le verifice pentru exercițiul respectiv.
Concret, o societate constituită în exercițiul N cu un aport în numerar poate distribui la 20 % doar profitul exercițiului N+2, iar la 15 % pe cel al exercițiilor următoare. Dacă distribuie mai devreme, se aplică cota obișnuită.
Păstrați evidența fiecărui aport
Simulator
Comparați remunerația și dividendul
Simulatorul estimează suma netă primită în funcție de regimul de impozitare ales: obișnuit, VVPRbis sau rezervă de lichidare.
Rezerva de lichidare: impozitați o parte acum
Rezerva de lichidare se adresează tot societăților mici. Ea constă în alocarea, integral sau parțial, a profitului contabil după impozitare unei rezerve distincte, înscrise în pasivul bilanțului. Decizia se ia la aprobarea conturilor anuale.
În momentul constituirii rezervei, societatea plătește o contribuție distinctă, calculată asupra sumei puse în rezervă. Acest cost este suportat imediat, deși încă nu se plătește niciun dividend. În schimb, ieșirea ulterioară a acestei rezerve beneficiază de un tratament mai favorabil, care depinde de momentul ales:
- distribuită ca dividend înainte de sfârșitul perioadei de așteptare, rezerva suportă un impozit mai mare;
- distribuită după perioada de așteptare, suportă un impozit redus;
- păstrată până la lichidarea societății, nu suportă în principiu niciun impozit suplimentar.
Istoric, contribuția distinctă era de 10 %, iar perioada de așteptare de cinci ani, cu un impozit de 5 % la ieșire. Reforme recente au modificat termenul și cota pentru rezervele constituite după o anumită dată. Cifrele aplicabile societății dumneavoastră depind de exercițiul în care a fost constituită rezerva: trebuie verificate împreună cu cabinetul.
O rezervă care trebuie să rămână distinctă
VVPRbis sau rezervă de lichidare: cum alegeți
Cele două regimuri nu se exclud. VVPRbis depinde de modul în care au fost emise acțiunile: se decide la constituire sau la un nou aport în numerar. Rezerva de lichidare depinde de ceea ce faceți cu profitul: se decide în fiecare an.
| Criteriu | VVPRbis | Rezerva de lichidare |
|---|---|---|
| Privește | Acțiunile provenite dintr-un aport în numerar | Profitul după impozitare pus în rezervă |
| Cost imediat | Niciunul | Contribuție distinctă la constituire |
| Momentul avantajului | Din al doilea exercițiu după aport | După perioada de așteptare sau la lichidare |
| Decizie | La constituire sau la un aport | În fiecare an, la aprobarea conturilor |
| Profil potrivit | Societăți care distribuie regulat | Societăți care pot lăsa profitul în rezervă |
În practică, alegerea se face pe baza cifrelor dumneavoastră: nivelul remunerației administratorului, nevoile personale de lichidități, proiectele de investiții ale societății și orizontul de ieșire. O rezervă de lichidare blochează profitul timp de mai mulți ani; nu se potrivește unei societăți care trebuie să distribuie pe termen scurt. VVPRbis nu impune o așteptare dincolo de propriul calendar, dar nu poate fi creat ulterior pentru acțiuni existente.
Ce trebuie pregătit
- Verificați, pentru fiecare aport, data, natura (numerar sau natură) și vărsarea efectivă.
- Verificați dacă societatea îndeplinea criteriile de societate mică în momentul aportului.
- Țineți la zi registrul acțiunilor nominative.
- Înainte de adunarea generală, analizați dacă este util să constituiți o rezervă de lichidare și pentru ce sumă.
- Cereți confirmarea cotelor și termenelor în vigoare pentru exercițiul respectiv.
Aceste regimuri se înscriu într-o analiză mai largă a remunerației administratorului. Un dividend nu înlocuiește o remunerație suficientă, mai ales pentru drepturile dumneavoastră sociale și pentru accesul la cota redusă a impozitului pe profit.
Programare
Analizați-vă dividendele
Examinăm aporturile, rezervele și calendarul de distribuire pe baza cifrelor dumneavoastră reale.
Acest articol prezintă reguli generale aplicabile la data actualizării. Ratele și sumele menționate sunt valori de bază, care trebuie verificate pentru situația dumneavoastră. Articolul nu înlocuiește o consultanță personalizată.