
Esențialul în 30 de secunde
- Remunerația este deductibilă pentru societate, dar suportă contribuțiile sociale și impozitul pe venitul persoanelor fizice la cota progresivă.
- Dividendul se plătește după impozitul pe profit și suportă o reținere la sursă de 30% (cota de bază), redusă în anumite condiții.
- O remunerație de cel puțin 45.000 € condiționează, în principiu, cota redusă de 20% a impozitului pe profit.
- Combinația cea mai frecventă: o remunerație suficientă, apoi dividende. Cotele trebuie verificate pentru situația dumneavoastră.
Două moduri de a vă remunera
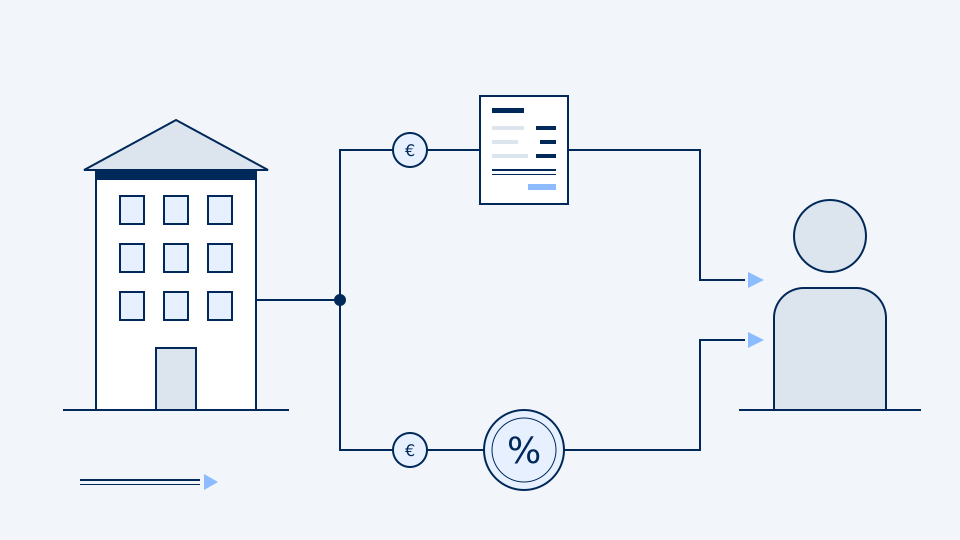
Atunci când vă desfășurați activitatea printr-o societate, puteți obține venituri din ea în două moduri principale: o remunerație de administrator, plătită pe parcursul anului, sau un dividend, distribuit după aprobarea conturilor anuale de către adunarea generală.
Cele două nu sunt interschimbabile. Remunerația este o cheltuială a societății; dividendul este o repartizare a profitului după impozitare. Costul lor fiscal și social diferă, la fel ca drepturile pe care le deschid, în special pentru pensie.
Așadar, întrebarea nu este să alegeți una sau alta, ci să găsiți dozajul potrivit între cele două și să îl revizuiți în fiecare an.
Cât costă o remunerație
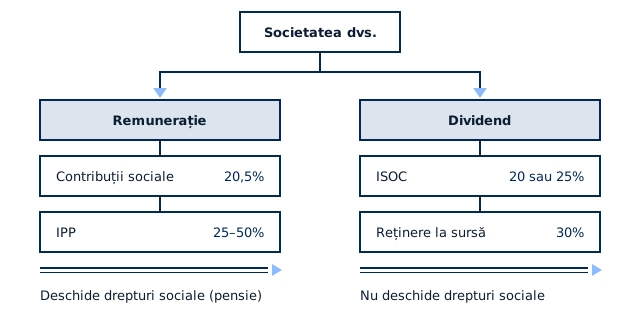
Remunerația administratorului este deductibilă la impozitul pe profit (ISOC): reduce profitul impozabil al societății. În schimb, la nivelul dumneavoastră personal, ea suportă două prelevări.
- Contribuțiile sociale de independent: aproximativ 20,5% (cota de bază) pe veniturile până la un prim plafon, o cotă redusă pe tranșa următoare, apoi nimic peste un al doilea plafon. Aceste plafoane se indexează anual, iar casa de asigurări sociale adaugă costurile sale de gestiune.
- Impozitul pe venitul persoanelor fizice (IPP): un barem progresiv cu tranșe de la 25% la 50%, la care se adaugă taxele comunale suplimentare, care variază în funcție de comuna de domiciliu.
Deoarece contribuțiile sociale sunt ele însele deductibile, prelevarea totală pe partea superioară a veniturilor poate depăși totuși 60% din suma plătită. În schimb, aceste contribuții deschid drepturi: pensie, indemnizații în caz de incapacitate de muncă, asistență medicală.
Cât costă un dividend
Dividendul provine dintr-un profit care a suportat deja impozitul pe profit: 25% la cota normală sau 20% pe prima tranșă de 100.000 € de profit impozabil, atunci când societatea îndeplinește condițiile cotei reduse pentru IMM-uri.
La distribuire, societatea reține la sursă un impozit pe veniturile mobiliare de 30% (cota de bază, „précompte mobilier”). Această reținere este, în principiu, liberatorie: nu trebuie să declarați dividendele, cu excepția cazului în care doriți să beneficiați de scutirea pentru o sumă limitată de dividende, indexată anual.
Această cotă poate fi redusă la 20% sau 15% pentru acțiunile care intră sub regimul VVPRbis. Dividendul nu suportă contribuții sociale, dar nici nu deschide drepturi sociale.
De ce să păstrați o remunerație de cel puțin 45.000 €
Cota redusă de 20% a impozitului pe profit se acordă doar în anumite condiții. Una dintre ele privește direct remunerația dumneavoastră: societatea trebuie să acorde cel puțin unui administrator persoană fizică o remunerație de cel puțin 45.000 € pe an sau cel puțin egală cu venitul său impozabil, atunci când acesta este mai mic.
Dacă această condiție nu este îndeplinită, întregul profit este impozitat cu 25%. La un profit de 100.000 €, diferența reprezintă 5.000 € de impozit. Înainte de a privilegia dividendele, trebuie deci să vă asigurați că acest prag rămâne atins.
Se aplică și alte condiții, în special privind dimensiunea societății și structura acționariatului. Suma de 45.000 € poate, la rândul ei, să se modifice: aceste elemente trebuie verificate pentru situația dumneavoastră și pentru exercițiul financiar în cauză.
O regulă în schimbare
Exemplu numeric
Să luăm 10.000 € de profit înainte de impozitare pe care doriți să îi retrageți din societate și să comparăm două opțiuni: plata lor ca remunerație suplimentară sau distribuirea ca dividend. Presupunem că sunteți deja impozitat la cota marginală cea mai ridicată, cu taxe comunale suplimentare de 7% (adică 53,5%), și că societatea beneficiază de cota redusă.
| Pentru 10.000 € retrași din societate | Ca remunerație | Ca dividend |
|---|---|---|
| Suma disponibilă înainte de impozitare | 10.000 | 10.000 |
| Impozit pe profit (20%) | 0 | −2.000 |
| Contribuții sociale (20,5%) | −2.050 | 0 |
| Impozit pe venit (53,5% din 7.950 €) | −4.253 | 0 |
| Reținere la sursă (30% din 8.000 €) | 0 | −2.400 |
| Net încasat de administrator | 3.697 | 5.600 |
Ipoteze: cotă marginală IPP 50% + taxe comunale, ISOC 20%, reținere la sursă 30%; cu titlu ilustrativ.
Pe această tranșă, dividendul vă lasă mai mult. Însă exemplul ignoră mai multe elemente: drepturile sociale pe care le deschide remunerația, cheltuielile profesionale deductibile și faptul că cota de 20% presupune ca remunerația minimă să fie atinsă în altă parte. Un calcul complet privește ansamblul veniturilor dumneavoastră, nu o singură tranșă.
Simulator
Faceți calculul cu cifrele dumneavoastră
Introduceți profitul societății și remunerația actuală: simulatorul compară suma netă care vă rămâne în mai multe combinații.
Alte elemente de luat în calcul
Alegerea între remunerație și dividend nu se limitează la aceste două linii. Mai multe mecanisme, reglementate prin lege, intră în calcul și merită analizate în același timp.
- Avantajele în natură („avantages de toute nature”): o mașină de serviciu, o locuință sau echipamente puse la dispoziția dumneavoastră sunt impozitate la o valoare stabilită prin reguli forfetare, nu la costul lor pentru societate.
- Cheltuielile proprii ale angajatorului: anumite cheltuieli pe care le efectuați pentru societate, cum ar fi o parte din costurile biroului de acasă, pot fi rambursate fără impozitare dacă sunt justificate sau forfetare conform regulilor acceptate.
- Pensia complementară: un angajament individual de pensie finanțat de societate este deductibil în anumite condiții, în special regula de 80%, care presupune o remunerație plătită regulat.
- Pensia liberă complementară pentru independenți (PLCI): primele sunt deductibile în limite calculate pe baza veniturilor profesionale.
Aceste elemente depind de situația dumneavoastră personală și de politica societății. Ele se combină cu alegerea între remunerație și dividend, fără a o înlocui.
VVPRbis și rezerva de lichidare
Două regimuri pot reduce reținerea la sursă pe dividendele societăților mici. Ele se pregătesc din timp, uneori chiar de la înființare.
VVPRbis se aplică acțiunilor emise în schimbul unor aporturi în numerar, efectuate după 1 iulie 2013 într-o societate mică. Reținerea scade la 20% pentru dividendele provenite din profitul celui de-al doilea exercițiu după aport, apoi la 15% începând cu al treilea. Condițiile se verifică la înființare sau la un nou aport.
Rezerva de lichidare permite unei societăți mici să pună în rezervă, total sau parțial, profitul după impozitare, în schimbul unei contribuții distincte de 10%. Distribuită mai târziu, după o perioadă de așteptare, această rezervă suportă o reținere redusă; la lichidarea societății, în principiu, nu suportă niciuna. Termenele și cotele au fost modificate prin reforme recente: ele trebuie verificate pentru exercițiul în cauză.
Programare
Validați strategia de remunerare
Pornim de la conturile și obiectivele dumneavoastră pentru a compara combinațiile posibile, înainte de închiderea exercițiului financiar.
Ce trebuie reținut
- Stabiliți mai întâi o remunerație care vă acoperă nevoile și menține cota redusă a impozitului pe profit.
- Peste acest nivel, comparați costul unei remunerații suplimentare cu cel al unui dividend, ținând cont de VVPRbis și de rezerva de lichidare.
- Nu pierdeți din vedere drepturile sociale: o remunerație prea mică reduce pensia viitoare.
- Revizuiți alegerea în fiecare an, înainte de închiderea exercițiului, cu cifrele reale.
Acest articol prezintă reguli generale aplicabile la data actualizării. Ratele și sumele menționate sunt valori de bază, care trebuie verificate pentru situația dumneavoastră. Articolul nu înlocuiește o consultanță personalizată.