Simulator gratuit · Înființarea unei societăți

Independent sau societate: de la ce profit merită trecerea la SRL?

Comparați, pentru același profit, cât vă costă contribuțiile și impozitele ca persoană fizică și în societate, și identificați pragul orientativ de la care SRL-ul devine avantajos în situația dumneavoastră.

  • Bareme belgiene 2026 orientative
  • Fără înregistrare
  • Prag calculat după nevoia de venit
Balanță între un independent și o societate
01 / 06Simulator

Comparați persoana fizică și SRL-ul

A: lucrați ca independent persoană fizică. B: lucrați printr-un SRL care vă plătește o remunerație de dirigent și păstrează restul.

Parametrii dumneavoastră

Încasări minus cheltuieli profesionale, înainte de contribuții sociale și impozite.

€

Ce trebuie să vă rămână în fiecare an, după contribuții și impozit.

€

Contabilitate, conturi anuale, bancă, contribuția anuală a societăților. De ajustat după costurile reale, inclusiv onorariile contabilului.

%

Cota comunei de reședință la 1 ianuarie.

40.457€
Net personal — A · independentDupă contribuții sociale și impozit pe venit
40.486€
Net personal — B · societatePe o remunerație de dirigent de 77.000 € brut
39.543€
Total prelevări — A · independentContribuții și impozit: 49,43 % din profit
39.514€
Total prelevări — B · societateContribuții, impozite și costuri: 49,39 % din profit
Rezervă în societate (B), după impozitul pe profit0 €

Cu un profit de 80.000 €, societatea reduce totalul prelevărilor cu 29 € pe an.

Nevoia de venit nu este acoperită în societate

După costurile societății, acest profit permite o remunerație de 77.000 € brut, adică 40.486 € net: sub nevoia dumneavoastră de 45.000 €. Ar fi necesară o remunerație brută de aproximativ 88.305 €.

Total prelevări în funcție de profit

Contribuții sociale, impozite și costuri ale societății, în mii de euro. A: independent. B: societate. Bara închisă: opțiunea cea mai favorabilă pentru acest profit.

Prag orientativ: cu acești parametri, societatea reduce totalul prelevărilor începând de la un profit de aproximativ 79.000 €.

Detaliul calculului pentru profitul simulat
ElementA · IndependentB · Societate (SRL)
Profit anual înainte de impozit80.000 €80.000 €
Costuri proprii ale societății—−3.000 €
Contribuții sociale−13.953 €−13.095 €
Impozit pe venitul persoanelor fizice−25.590 €−23.418 €
Impozit pe profit—0 €
Rezervă păstrată în societate—0 €
Net personal40.457 €40.486 €

În societate, remunerația dirigentului este de 77.000 € brut; impozitul pe profit se calculează la cota redusă pentru IMM asupra sumei de 0 €. Rezerva rămâne disponibilă în societate. Sume rotunjite la euro.

Primiți această simulare prin e-mail

Vă trimitem parametrii introduși, detaliul calculului și pragul orientativ, pentru a vă pregăti decizia sau o întâlnire cu noi.

02 / 06Interpretare

Cum citiți acest rezultat

Pragul nu este o cifră universală: depinde mai ales de venitul de care aveți nevoie în fiecare an.
A

Ca persoană fizică

Întregul profit este venitul dumneavoastră: 13.953 € contribuții sociale, apoi 25.590 € impozit pe venit, impozitat până la 50 % plus taxele comunale. Vă rămân 40.457 €.

B

În societate

Societatea vă plătește 77.000 € brut, cel puțin 45.000 € pentru a păstra cota redusă. Restul de 0 € suportă 0 € impozit pe profit și rămâne în rezervă. Primiți 40.486 € net.

C

Pragul orientativ

Prag orientativ: cu acești parametri, societatea reduce totalul prelevărilor începând de la un profit de aproximativ 79.000 €. Cu cât nevoia de venit este mai mică, cu atât o parte mai mare din profit rămâne impozitată cu impozitul pe profit, iar pragul scade.

Rezerva păstrată în societate nu este încă în buzunarul dumneavoastră: dacă vă este distribuită mai târziu, va suporta impozitul reținut pe dividende, redus în anumite regimuri (VVPRbis, rezervă de lichidare). Poate finanța și investiții sau constitui o rezervă de trezorerie.

03 / 06Parametri

Ipoteze de calcul

Toți parametrii folosiți de simulator, așa cum au fost aplicați simulării dumneavoastră.

Ordin de mărime

Bareme orientative 2026, de confirmat: acest simulator oferă un ordin de mărime și nu înlocuiește o consultanță personalizată.

Validare de către cabinet

Validați simularea cu un expert

Pornim de la cifrele reale, situația familială și proiectele dumneavoastră pentru a verifica dacă trecerea la societate se justifică și în ce moment.

04 / 06Dincolo de impozit

Criteriile nefiscale pentru a alege între independent și SRL

Răspundere: separați patrimoniul personal de cel al activității

Ca persoană fizică, răspundeți pentru datoriile profesionale cu întregul patrimoniu privat. Doar locuința principală poate fi protejată printr-o declarație de insesizabilitate la notar, și numai pentru datoriile profesionale ulterioare acestei declarații.

SRL-ul are un patrimoniu propriu: bunurile personale nu răspund, în principiu, pentru datoriile sale. Protecția are limite: garanția personală cerută de bancă, răspunderea fondatorilor în cazul unor capitaluri proprii vădit insuficiente în primii trei ani de la constituire, culpa gravă de gestiune.
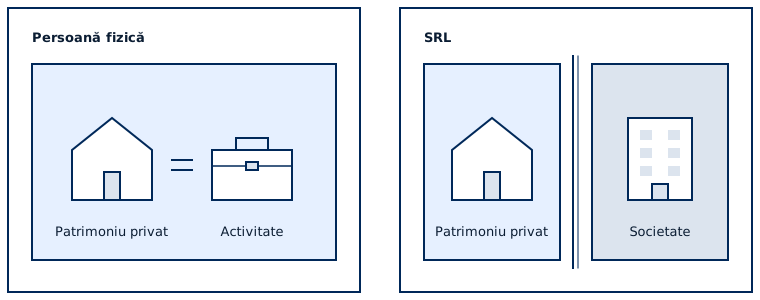
Ca persoană fizică, patrimoniul privat și activitatea formează un singur patrimoniu; în SRL, patrimoniul privat este separat de cel al societății
Ca persoană fizică, activitatea și bunurile private formează un singur patrimoniu. SRL-ul are un patrimoniu distinct de al dumneavoastră.

Credibilitate față de clienți, bănci și parteneri

Unii clienți, în special marile companii și autoritățile publice, preferă să contracteze cu o societate. Conturile anuale publicate la Banca Națională a Belgiei oferă băncilor și partenerilor o imagine a solidității financiare. Societatea facilitează și intrarea unui asociat sau transmiterea ulterioară a activității.

Costuri: constituire, contabilitate și conturi anuale

Constituirea unui SRL presupune un act notarial și un plan financiar. În fiecare an se adaugă contabilitatea în partidă dublă, întocmirea și depunerea conturilor anuale, declarația de impozit pe profit și contribuția anuală a societăților. Simulatorul grupează aceste costuri recurente în câmpul „Costurile anuale ale societății”: ajustați-l după onorariile cabinetului dumneavoastră.

Formalități: adunare generală, teste de distribuire, cont curent

Societatea impune disciplină: adunare generală anuală, registrul acționarilor, registrul UBO, testul activului net și testul de lichiditate înainte de orice distribuire. Banii societății nu mai sunt ai dumneavoastră: fiecare retragere trebuie să ia forma unei remunerații, a unui dividend sau a unei rambursări din contul curent; altfel, un cont curent debitor generează un avantaj în natură impozabil.

05 / 06Întrebări frecvente

Trecerea la societate: întrebările dumneavoastră

Nu există un prag unic. Trecerea la societate devine avantajoasă când puteți lăsa o parte din profit în societate, unde este impozitată cu impozitul pe profit în loc de cota marginală a impozitului pe venit. Cu cât nevoia de venit personal este mai mică față de profit, cu atât pragul este mai jos.