Simulator · Vennootschapsfiscaliteit

Simulator vennootschapsbelasting in België: verlaagd kmo-tarief en normaal tarief

Geef de belastbare winst van uw vennootschap op en controleer de voorwaarden van het verlaagd tarief: we ramen de verschuldigde belasting, het gemiddelde tarief en de besparing dankzij het kmo-tarief van 20 %.

Meteen resultaat, zonder registratieIndicatieve tarieven 2026Voorwaarden van het verlaagd tarief één voor één gecontroleerd

Bedrijfsgebouw en procentteken, met twee staven die het verlaagd en het normaal tarief vergelijken

Uw gegevens

€

Boekhoudkundig resultaat, gecorrigeerd met verworpen uitgaven en fiscale aftrekken.

Voorwaarden voor het verlaagd kmo-tarief

Het verlaagd tarief geldt enkel als aan alle voorwaarden is voldaan.

Uw raming

Verlaagd kmo-tarief toegepast

Voor een belastbare winst van € 150.000 wordt de vennootschapsbelasting geraamd op € 32.500, met toepassing van het verlaagd kmo-tarief.

32.500€
Geraamde belastingVennootschapsbelasting, zonder vermeerdering
21,7%
Gemiddeld tariefBelasting ten opzichte van de belastbare winst
117.500€
Winst na belastingVóór eventuele uitkering
Detail van de berekening voor een belastbare winst van € 150.000
SchijfBasisTariefBelasting
Tot € 100.000 (verlaagd tarief)€ 100.00020,0%€ 20.000
Boven € 100.000 (normaal tarief)€ 50.00025,0%€ 12.500
Geraamde vennootschapsbelasting€ 150.000—€ 32.500

Bedragen afgerond op de euro, zonder vermeerdering wegens ontoereikende voorafbetalingen.

Met of zonder verlaagd tarief

Besparing dankzij het verlaagd tarief: € 5.000 voor dit boekjaar.

Voorafbetalingen

Zonder voldoende voorafbetalingen geldt een vermeerdering. Voor een boekjaar dat samenvalt met het kalenderjaar zijn de vervaldagen 10 april, 10 juli, 10 oktober en 20 december. Kleine vennootschappen zijn daarvan onder voorwaarden vrijgesteld tijdens hun eerste drie boekjaren.
  • VA110 april€ 8.125
  • VA210 juli€ 8.125
  • VA310 oktober€ 8.125
  • VA420 december€ 8.125

Indicatieve verdeling van de geraamde belasting in vier gelijke voorafbetalingen. Vroege voorafbetalingen verminderen de vermeerdering het sterkst.

01 / 05Interpretatie

Hoe leest u dit resultaat

De geraamde belasting, het gemiddelde tarief en het verschil tussen verlaagd en normaal tarief.

De geraamde belasting is de vennootschapsbelasting verschuldigd op de opgegeven belastbare winst, zonder vermeerdering en zonder specifieke belastingen (afzonderlijke aanslagen, voorheffingen).

Het gemiddelde tarief zet de belasting af tegen de winst. Met het verlaagd tarief blijft het op 20 % tot 100.000 € en benadert het daarboven geleidelijk 25 %.

De tabel per schijf toont de basis die aan elk tarief wordt belast. Is niet voldaan aan een voorwaarde van het verlaagd tarief, dan wordt de volledige winst belast aan 25 %.

De vergelijking toont de belasting met en zonder verlaagd tarief. De maximale besparing is 5.000 € per boekjaar, bereikt vanaf 100.000 € winst.

Deze simulatie per e-mail ontvangen

We sturen u het detail van de berekening, de gecontroleerde voorwaarden en de vervaldagen van de voorafbetalingen.

02 / 05Begrijpen

De vennootschapsbelasting in België, uitgelegd

De regels die nuttig zijn om uw resultaat te lezen en het volgende boekjaar voor te bereiden.

Normaal tarief en verlaagd kmo-tarief

Het normale tarief van de vennootschapsbelasting bedraagt 25 %. Kleine en middelgrote vennootschappen kunnen een verlaagd tarief van 20 % genieten op de eerste schijf van 100.000 € belastbare winst; het saldo blijft belast aan 25 %.

Het voordeel is dus begrensd: 5 % van 100.000 €, of 5.000 € minder belasting per boekjaar. Het telt vooral voor vennootschappen met een winst onder of rond die drempel.
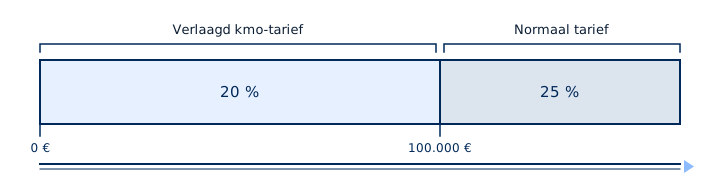
Belastbare winst van een kmo: 20 % op de eerste 100.000 €, 25 % op het saldo
Voor een kmo die aan de voorwaarden voldoet: 20 % op de eerste schijf van 100.000 € belastbare winst, 25 % op het saldo.

Wie kan het verlaagd tarief genieten?

De voorwaarden zijn cumulatief en worden per boekjaar beoordeeld:

  • de vennootschap is een kmo in de zin van het Wetboek van vennootschappen en verenigingen, volgens de groottecriteria (personeel, omzet, balanstotaal);
  • minstens één bedrijfsleider ontvangt een bezoldiging van minstens 45.000 €, of minstens gelijk aan de belastbare winst als die lager is;
  • de vennootschap is niet voor meer dan 50 % in handen van een of meer andere vennootschappen;
  • de vennootschap is geen beleggingsvennootschap, en volgens uw situatie kunnen andere uitsluitingen gelden.

De bezoldigingsvoorwaarde wordt het vaakst vergeten. Een pas opgerichte vennootschap is er onder voorwaarden van vrijgesteld tijdens haar eerste vier boekjaren.

Hoe wordt de belastbare winst bepaald?

De belastbare winst vertrekt van het boekhoudkundig resultaat vóór belasting. Daarbij worden de verworpen uitgaven opgeteld (bijvoorbeeld een deel van de autokosten, restaurantkosten, boetes), waarna de fiscale aftrekken worden afgetrokken waarop de vennootschap recht heeft: definitief belaste inkomsten, investeringsaftrek, overgedragen fiscale verliezen, onder meer.

De simulator vertrekt van die al berekende belastbare winst. Beschikt u enkel over het boekhoudkundig resultaat, dan is de raming minder nauwkeurig.

Voorafbetalingen: de vermeerdering vermijden

De vennootschapsbelasting wordt na de aangifte gevestigd, maar de administratie verwacht betalingen tijdens het boekjaar. Zonder voldoende voorafbetalingen geldt een vermeerdering. Voorafbetalingen aan het begin van het boekjaar verminderen die vermeerdering meer dan die op het einde.

Die voorafbetalingen plannen vergt een raming van de winst vanaf het eerste kwartaal. Wij maken ze samen met u op basis van uw tussentijdse cijfers.

Onze fiscale dienst stelt uw aangifte op, controleert de voorwaarden van het verlaagd tarief en plant uw voorafbetalingen.Ontdek het fiscaal advies
03 / 05Methode

Berekeningshypothesen

De parameters die de simulator gebruikt, zodat u elk bedrag kunt nagaan.

Indicatieve tarieven

Indicatieve tarieven 2026, te bevestigen: deze simulator geeft een grootteorde en vervangt geen persoonlijk advies.
04 / 05Veelgestelde vragen

Vennootschapsbelasting: uw vragen

Nee. De voorwaarden worden voor elk boekjaar nagegaan. Is bij de afsluiting aan een ervan niet voldaan, dan wordt de volledige winst belast aan het normaal tarief van 25 %.

Met een medewerker van het kantoor

Uw simulatie laten valideren door een expert

Wij controleren uw belastbare winst, de voorwaarden van het verlaagd tarief en de kalender van uw voorafbetalingen.

Onze fiscale begeleiding